拓竹首款3D扫描仪S1官宣11月发布,补齐数字化闭环,重构桌面制造生态
继 3D 打印机、R1 CO₂激光切割机之后,拓竹正式官宣旗下首款 3D 扫描仪 S1,将于 2026 年 11 月开售
这意味着拓竹的产品版图,从 “打印” 和 “切割” 进一步延伸至“现实数字化” 入口,“扫描 — 设计 — 打印 — 切割” 的全链路桌面制造生态,终于补上了最后一块拼图。
从 “打印” 到 “扫描”,拓竹的第三步
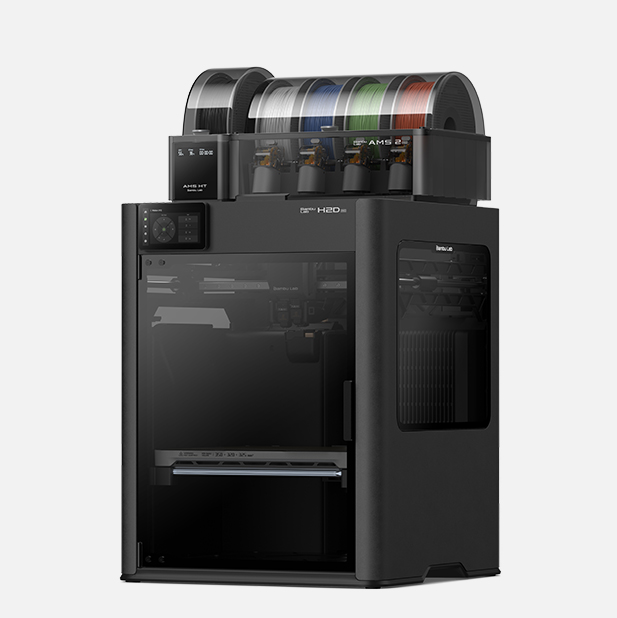
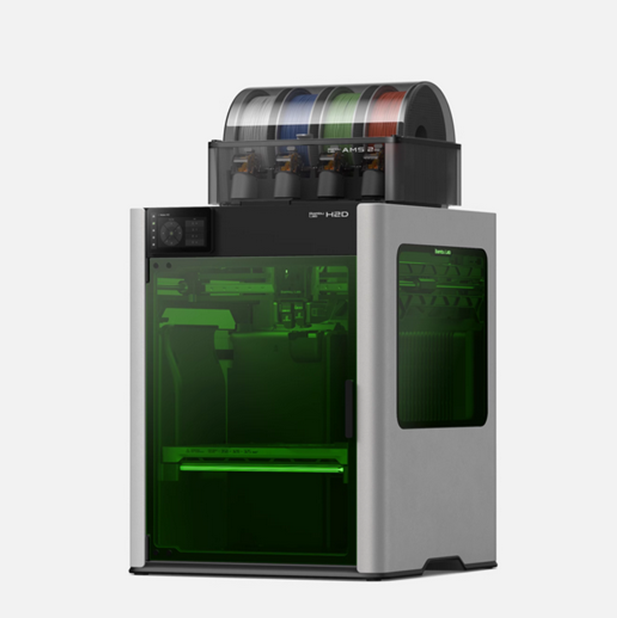
2025 年 3 月,拓竹在旗舰机型 H2D 上首次集成激光模块,迈出跨界第一步。2026 年 9 月,R1 CO₂激光切割机正式发布,激光加工从 “打印机的附加功能” 升级为独立产品线。2026 年 10 月,拓竹官宣首款 3D 扫描仪 S1,将于 11 月正式开售。slogan 很拓竹:“专业扫描本该如此简单”。
这三步之间的逻辑非常清晰:H2D 让用户看到了拓竹在 “非打印” 领域的可能性,R1 证明拓竹有能力把专业级设备做成消费级产品,而 S1 则直接补上了整个制造链路中最关键的入口环节 —— 把现实世界的东西变成数字模型。
在制造链路中,3D 打印负责将虚拟变为现实,3D 扫描则负责将现实转化为数字模型。过去,“从现实物质到数字资产” 依赖专业工程师与高价设备,是普通创作者难以跨越的门槛。S1 的出现,把这个门槛降到了拓竹一贯的水平:手持操作,一键扫描,扫完直接进 Bambu Studio 编辑,然后发送到打印机。
为什么 “扫描到打印” 的无缝衔接,比扫描精度本身更重要
S1 的核心竞争力,不在于扫描精度有多高 —— 截至官宣,拓竹仍未公布详细硬件参数与定价。它的真正价值,在于生态。
现有消费级 3D 扫描仪的普遍体验是:扫描仪是扫描仪,切片软件是切片软件,中间隔着一整套导出、修复、重新导入的流程。用户扫完一个物件,需要把点云数据导出,用第三方软件修补破面、优化网格,再导入切片软件才能打印。对于没有建模基础的用户,这个流程劝退率极高。
S1 要做的事情,是把这套流程压缩成一步。用户扫描实物获得三维数据后,可直接在 Bambu Studio 中编辑、修复,然后发送到拓竹 3D 打印机进行打印。这种 “扫描到打印” 的无缝衔接,是独立扫描仪厂商难以复制的优势。
拓竹 CTO 此前提出的“3M 闭环”—— 机器、模型、耗材—— 在 S1 加入后,逻辑变得更完整了:用户扫描实物上传到 MakerWorld,其他用户下载打印,耗材消耗增加,更多用户加入生态。扫描是入口,生态是护城河。
谁在等 S1?
- 手办和模型复刻玩家:一个限量版手办,扫一圈,修一修,打印出来。不需要从零建模。
- 文创和手作从业者:古董小件存档、皮具五金件逆向、木质工艺品复刻。扫描数据永久保存,随时调用打印。
- 学校实训室和创客空间:教学场景需要的是 “拿来就能用”。S1 延续拓竹 “开箱即用” 的产品逻辑,降低了设备的学习成本。
- 已有拓竹 3D 打印机的存量用户:拓竹国内累计销量已突破 100 万台,2025 年用户总打印时长超 2.9 亿小时。这批用户已经熟悉拓竹的软件生态和操作逻辑,S1 对他们来说不是学习新设备,而是给现有设备加了一个 “输入口”。

市场格局:3D 扫描仪需要一次 “拓竹式” 的破圈
2025 年全球消费级 3D 扫描仪市场规模约 31 亿美元,预计 2035 年增长至 68 亿美元以上,年复合增长率超 8%。但相比 3D 打印,这一品类至今未出现真正意义上的消费级 “破圈” 产品。
当前市场主流产品如 Revopoint MetroY Pro、Creality Raptor Pro 等,价格区间在 1000‑1500 美元级别,定位偏向专业创作者和小型工作室。拓竹的机会在于:它拥有百万级存量用户、成熟的软件生态和 “把复杂变简单” 的产品基因。
S1 的定价尚未公布,但结合拓竹一贯的定价策略,大概率会落在消费级用户可接受的范围内。当扫描、打印、切割全部统一在拓竹生态内,桌面个人制造才算是真正完整的。
静待 11 月正式揭晓。这一次,拓竹要补上的不是一款产品,而是一整条链路。
全国官方咨询专线:4006516531,了解更多拓竹产品信息与购买渠道。